מקרה בוחן 21אבחון ומדידה
מספרים שאפשר לסמוך עליהם: איך צמצמנו פערי התאמה בדוח ההזמנות
דוח הזמנות שאפשר לסמוך עליו. על אותו מדגם של אלף הזמנות, ההזמנות בלי התאמה ירדו מ-128 ל-14.
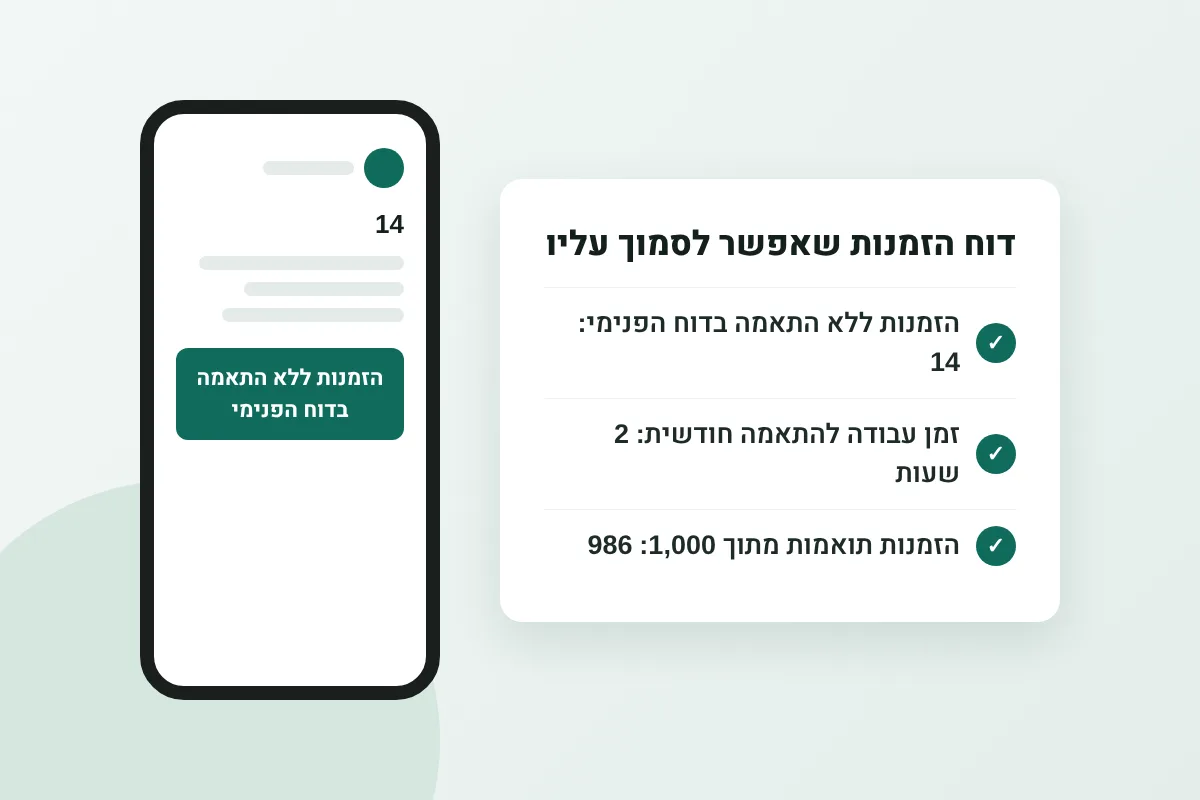
- הזמנות ללא התאמה בדוח הפנימי−89%אחרי 14לפני 128
- זמן עבודה להתאמה חודשית−75%אחרי 2 שעותלפני 8 שעות
- הזמנות תואמות מתוך 1,000+13%אחרי 986לפני 872
על אותו מדגם של אלף הזמנות, ההזמנות בלי התאמה ירדו מ-128 ל-14. שיעור ההתאמה הפנימית עלה מ-87.2% ל-98.6%, ואת זמן העבודה החודשי העריכו מחדש בכשעתיים. את ארבע עשרה ההזמנות שנשארו העברנו לבירור. לא השלמנו אותן במספר משוער רק כדי להציג מאה אחוז הצלחה.
המספרים
הטבלה המלאה
| מדד | לפני | אחרי |
|---|---|---|
| הזמנות ללא התאמה בדוח הפנימי | 128 | 14 |
| זמן עבודה להתאמה חודשית | 8 שעות | 2 שעות |
| הזמנות תואמות מתוך 1,000 | 872 | 986 |
תקופת המדידה: בדיקת אותו מדגם של 1,000 הזמנות פברואר 2026 לפני ואחרי תיקון ההתאמה במרץ 2026
על הלקוח
מותג איקומרס עם אתר WooCommerce, פרסום במטא ובגוגל ומערכת דיוור. הבעיה הייתה מוכרת לי: בכל ישיבה הופיע מספר הכנסות אחר. האתר אמר דבר אחד, הסליקה דבר אחר, והאנליטיקס ומערכות הפרסום עוד משהו. חלק מהפערים היו צפויים, אבל חלק נבעו מתקלות. ותנסו להחליט אם להגדיל תקציב כשאתם לא יודעים על איזה מספר לסמוך.
נקודת הפתיחה
לקחנו מדגם של אלף הזמנות ששולמו במערכת החנות. בדוח הפנימי שמחבר הזמנות, תשלומים ונתוני מקור, 128 מהן לא הותאמו כמו שצריך. הסגירה החודשית לקחה בערך שמונה שעות עבודה. חשוב לי לדייק: זו הייתה בעיית התאמה בדוח העסקי, ולא סימן שהפיקסל אמור לתפוס מאה אחוז מהרכישות.
מה בדקתי קודם
בשיחה הראשונה עצרנו על שאלה שנשמעת קטנה: מה בעצם אנחנו משווים? דוח אחד כלל משלוח ומע״מ, אחר הוריד החזרים, ואחד נסגר לפי אזור זמן אחר. לא כל פער הוא תקלה. רק אחרי שסגרנו הגדרות התחלנו לחפש את הפערים שבאמת צריך לתקן.
ואז עקבתי אחרי הזמנות בודדות, מההתחלה ועד הסוף. מצאתי מזהים בפורמטים שונים, שורות כפולות ותשלומים שנקלטו בתאריך אחר ממועד יצירת ההזמנה. במקביל בדקנו את אירועי הרכישה באתר. מה שלא ניסינו לעשות זה לכפות התאמה מלאה בין החנות למערכת פרסום. למערכת פרסום יש חלון ייחוס וכללי מדידה משלה, וזה בסדר.
מה שינינו בפועל
קודם כל קבענו מאיפה לוקחים כל מספר. הזמנות מהחנות, סטטוס תשלום מהסליקה, והגדרה אחת להכנסה אחרי החזרים. סידרנו מזהים וכפילויות וקישרנו כל החזר להזמנה המקורית שלו. לא רציתי מצב שבו כל מי שפותח דוח מחשב הכנסה בדרך שלו, ואז כולם יושבים בישיבה ומנסים להבין למה הם לא מסכימים.
בגוגל ובמטא עברנו על האירועים וההגדרות, כולל כפילויות כשאותו אירוע נשלח בכמה דרכים. גם פה יש גבול למה שאפשר למדוד, ועובדים לפי ההרשאות. לא ניסינו להגיע להתאמה מושלמת בכוח, ולא העברנו מידע שלא אמור לעבור.
בדיוור חיברנו מכירות למזהי הזמנות. ואז בנינו דוח אחד עם הפרדה ברורה: כמה העסק מכר, כמה הוציא, ומה כל ערוץ לוקח לעצמו כקרדיט. אלה שלושה דברים שונים. אם גוגל ומטא שתיהן לוקחות קרדיט על אותה הזמנה, הכסף לא נכנס פעמיים. נשמע ברור? כן. ובכל זאת, הבלבול הזה מזיז החלטות תקציב יותר ממה שנדמה.
כמה זמן זה לקח
בשבוע הראשון של מרץ הגדרנו את המדדים ובחרנו את המדגם. בשבוע השני תיקנו מזהים וכפילויות. בשבוע השלישי בדקנו אירועים והחזרים, ובשבוע הרביעי הרצנו את אותו מדגם מחדש. אחרי זה בדקנו גם תקופה חדשה, כדי לוודא שלא סתם תיקנו ביד את הנתונים הישנים.
מה יצא מזה
על אותו מדגם של אלף הזמנות, ההזמנות בלי התאמה ירדו מ-128 ל-14. שיעור ההתאמה הפנימית עלה מ-87.2% ל-98.6%, ואת זמן העבודה החודשי העריכו מחדש בכשעתיים. את ארבע עשרה ההזמנות שנשארו העברנו לבירור. לא השלמנו אותן במספר משוער רק כדי להציג מאה אחוז הצלחה.
מה למדנו ומה לא עבד?
הניסיון לפתור כל פער עם עוד כלי מעקב רק סיבך את העניין. התקדמנו הרבה יותר מהר אחרי שסגרנו הגדרות וקבענו מקור אמת אחד לכל שדה. ועוד דבר: צריך לשמור רשימת חריגים. פער קטן ולא מוסבר שחוזר כל חודש יכול להעיד על בעיה קבועה, גם כשהסכום הכולל נראה סביר.
איך עבדנו יחד
אני הייתי אחראי על הגדרות המדידה, המפתח טיפל בחיבורים, והנהלת החשבונות אישרה את הנתונים הכספיים. תקציב המדיה היה 45 עד 55 אלף ₪ בחודש, ועבודת התיקון הייתה פרויקט נפרד. אחרי ההקמה המשכנו לבדוק חריגים כל שבוע ולעשות התאמה חודשית קבועה.
איך נמדדו המספרים
חשוב לי להיות שקוף: לא מדובר בעלייה של 114 הזמנות בפועל. אלה עסקאות שכבר קרו, ועכשיו הן פשוט מופיעות נכון בדוח. גם התאמה פנימית טובה לא מבטיחה ייחוס מושלם, ולא מסבירה לבד מה הפרסום עשה. ההשוואה היא על אותו מדגם לפני ואחרי התיקון, אז היא לא מייצגת צמיחה בין חודשים. את הדוחות של הפלטפורמות המשכנו להחזיק ככלי עזר, לא כספר החשבונות של העסק.